Les économies de la CEMAC scrutées à Bangkok: diversifier, mobiliser les ressources internes et affronter les risques géopolitiques
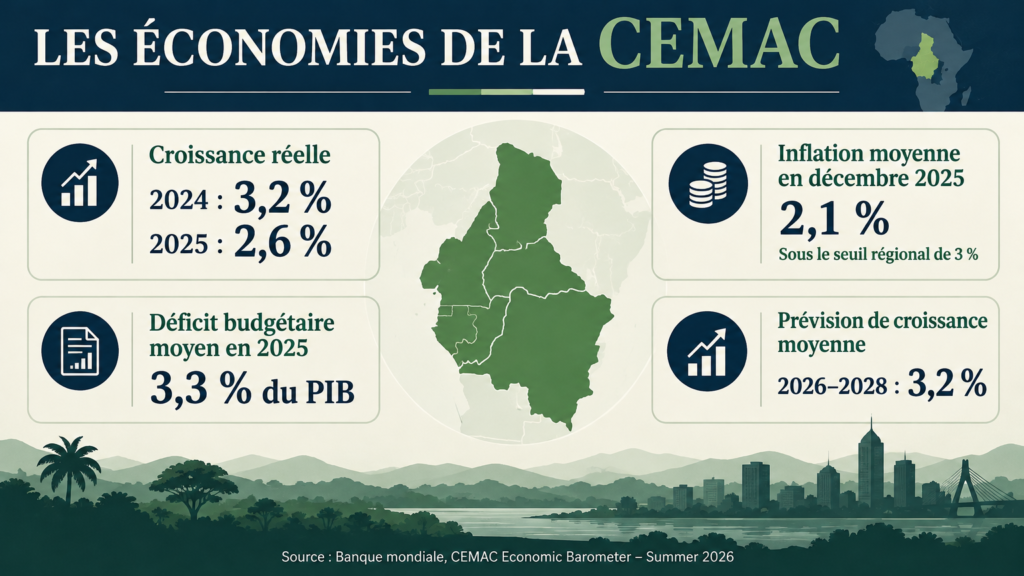
La situation de l’Afrique centrale (regroupant principalement les pays membres de la CEMAC : Cameroun, Congo, Gabon, Guinée équatoriale, Tchad, République centrafricaine) occupe une place spécifique dans les analyses présentées par le FMI et la Banque mondiale lors des Assemblées annuelles de Bangkok; qui se tiennent du 12 au 18 octobre 2026 en Thaïlande.
Entre dépendance aux hydrocarbures, impératifs de diversification et fragilités sécuritaires, plusieurs grands axes caractérisent la zone :
La région bénéficie globalement des retombées des cours mondiaux des matières premières, mais sa dynamique de croissance reste modérée par rapport aux géants d’Afrique de l’Est ou de l’Ouest. Dans le cadre des programmes de convergence de la CEMAC, le FMI suit de près la trajectoire des finances publiques. Pour 2026, le déficit public moyen de la zone est anticipé autour de -2,8 % du PIB, traduisant les efforts continus de consolidation budgétaire malgré des pressions politiques et sociales locales. Certains pays affichent toutefois des situations plus tendues en raison de politiques de dépenses expansionnistes ou de bases fiscales structurellement restreintes (comme en Centrafrique).
Diversification de l’économie, et, en finir avec le tout pétrole et le tout mines
L’économie de l’Afrique centrale (notamment le Cameroun, le Congo et le Gabon) reste fortement tributaire de ses industries extractives. Les discussions à Bangkok ont rappelé l’urgence pour ces pays de relancer les activités d’exploration pour pallier l’épuisement progressif de leurs champs matures (comme c’est le cas pour la production pétrolière camerounaise). De nouvelles découvertes d’hydrocarbures (notamment au Congo) offrent un répit, mais posent avec acuité la question de la gestion des rentes face à la transition énergétique mondiale. Le FMI et la Banque mondiale insistent sur la nécessité d’accélérer les réformes structurelles pour stimuler le secteur privé non pétrolier (agriculture, filières bois à haute valeur ajoutée, services numériques) afin de rendre la région moins vulnérable aux chocs extérieurs.
Mobilisation des recettes intérieures et pressions de la dette
À l’instar du reste du continent, les ministres et délégués d’Afrique centrale ont été interpellés à Bangkok sur la faiblesse chronique de la collecte de l’impôt. Dans plusieurs pays de la région, le ratio recettes fiscales/PIB reste en deçà du seuil recommandé de 15 %.Cette situation, combinée au coût élevé du service de la dette extérieure et intérieure, restreint considérablement les marges de manœuvre budgétaires pour investir dans les infrastructures de base, l’éducation et l’absorption des technologies d’avenir (IA, transition numérique).
Risques géopolitiques et climatiques
Les répercussions des crises internationales (telles que les tensions au Moyen-Orient) influencent directement la balance commerciale des pays exportateurs de pétrole de la zone via la volatilité des cours du brut. Cependant, cette volatilité s’accompagne de pressions inflationnistes importées qui pèsent sur le pouvoir d’achat des ménages. S’y ajoutent des défis sécuritaires persistants dans certaines zones du bassin du lac Tchad ou en République centrafricaine, qui pèsent sur la sécurité alimentaire et détournent des ressources publiques vitales des investissements de développement.
Georges ANDRIEUX
À lire aussi